
- Pomimo systematycznego spadku liczby kradzieży z włamaniem i rosnącej wykrywalności sprawców (ponad 60 proc. w 2025 r.) skala zjawiska pozostaje duża.
- W 2025 r. policja stwierdziła 53,7 tys. takich przestępstw, czyli o 26 proc. mniej niż pięć lat wcześniej. Złodzieje biorą na cel zarówno prywatny, jak i firmowy majątek.
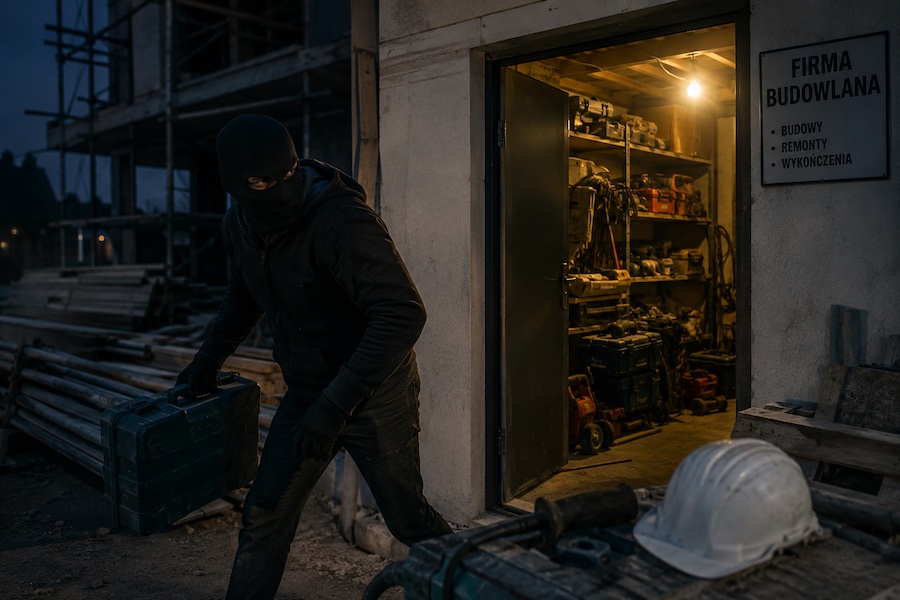
- W budownictwie to wyjątkowo istotny problem – kradzieży na placu budowy doświadczyło prawie trzy czwarte firm w Polsce.
- To samo zdarzenie policja może uznać za kradzież z włamaniem (art. 279 kk), a ubezpieczyciel za kradzież zwykłą, nieobjętą podstawową polisą – w efekcie właściciel mienia może zostać bez odszkodowania.
- Standardowe warunki polisy da się jednak negocjować – dodatkowe klauzule i rozszerzenia sprawiają, że ochrona zadziała, gdy dojdzie do włamania.
Liczba kradzieży z włamaniem w Polsce spada piąty rok z rzędu. W 2020 r. policja stwierdziła 72,5 tys. takich przestępstw, w 2025 r. „zaledwie” 53 670, co oznacza spadek o 26 proc. Równolegle rośnie wykrywalność sprawców, która w 2025 r. przekroczyła 60 proc. Najwięcej włamań odnotowano przed rokiem w woj. mazowieckim, śląskim i dolnośląskim, a najczęstszym celem sprawców były lokale mieszkalne oraz firmy z sektora MSP.
Bardzo narażona na działanie złodziei jest branża budowlana. Kradzieży na terenie inwestycji doświadczyło 73,6 proc. polskich firm budowlanych, a najczęstszym typem przestępstwa jest tu kradzież dokonywana przez pracowników lub inne osoby z legalnym dostępem do placu – wynika z raportu BauWatch „Crime Report 2026”. Kradzieży co kilka miesięcy doświadcza 29 proc. polskich firm wobec 24 proc. w Unii Europejskiej (UE).
– Ze statystyk wyłania się na pewno pozytywny kierunek, ale skala zjawiska wciąż jest bardzo duża. Rejestry policyjne dotyczące kradzieży z włamaniem obejmują również mieszkania, ale do grupy najczęstszych celów sprawców należą małe i średnie firmy – wśród nich znajdują się także biznesy o milionowych obrotach i mieniu wysokiej wartości, działające w bardzo różnych branżach. Wiele z nich po kradzieży otrzyma odszkodowanie z polisy, ale przedsiębiorca powinien starannie przejrzeć warunki ochrony zaproponowane przez ubezpieczycieli. Dobrze widać to w budownictwie, gdzie sprawcami bywają osoby z legalnym dostępem do placu. Nie muszą one pokonywać zabezpieczeń, a bez tego elementu mamy do czynienia nie z kradzieżą z włamaniem, lecz z kradzieżą zwykłą – mówi Adam Zawadzki, starszy specjalista ds. likwidacji szkód w Attis Broker.
Łupem złodziei na polskich budowach padają najczęściej małe narzędzia i elektronarzędzia (49,8 proc. wskazań) oraz miedź (47,2 proc.). Na tle Europy wyróżniają nas inne kategorie kradzionego mienia. Paliwo wskazuje 39 proc. firm wobec średniej unijnej na poziomie 25,4 proc., a stal 32,8 proc. w zestawieniu z 22,9 proc. w UE. Skalę tego rodzaju szkód dobrze obrazuje sprawa z 2025 r. Sprawcy włamywali się nocą na place budowy w woj. śląskim i małopolskim, wypompowywali paliwo z maszyn budowlanych i kradli sprzęt. Straty przekroczyły 200 tys. zł.
O tym, czy po tego rodzaju zdarzeniu firma otrzyma odszkodowanie, przesądza nie kwalifikacja policji, lecz zapisy w polisie majątkowej. Ubezpieczyciele warunkują swoją odpowiedzialność przede wszystkim należytym zabezpieczeniem mienia i własną definicją kradzieży z włamaniem.
Dlaczego zgłoszenie na policję nie gwarantuje odszkodowania?
Kradzież z włamaniem jest przestępstwem ściganym z urzędu. Art. 279 § 1 kodeksu karnego przewiduje za nie karę od roku do 10 lat pozbawienia wolności. Surowość wynika z tego, że sprawca dopuszcza się w istocie dwóch przestępstw: przełamania zabezpieczeń oraz zaboru mienia. Zapisy prawa nie przenoszą się jednak automatycznie na zapisy umowy ubezpieczenia, co często ma wpływ na odszkodowanie.
Ubezpieczyciel ocenia zdarzenie według definicji z ogólnych warunków ubezpieczenia (OWU), a nie przepisu, na podstawie którego działa policja. W praktyce likwidacji tego rodzaju szkód zdarza się, że to samo włamanie policja uznaje za kradzież z włamaniem, a ubezpieczyciel za kradzież zwykłą – nieobjętą ochroną w podstawowym zakresie polisy.
– Najważniejsze z perspektywy właściciela firmy jest poznanie i zrozumienie definicji kradzieży z włamaniem, bo różnice potrafią być zasadnicze – i to nie tylko między ubezpieczycielami, ale też między produktami tego samego zakładu. Autorskie definicje wciąż często zawężają to pojęcie do zamkniętego pomieszczenia oraz przełamania zabezpieczeń z użyciem siły i narzędzi, nie nadążając tym samym za rozwojem doktryny prawa karnego, która włamaniem obejmuje dziś także pokonanie zabezpieczenia bez jego niszczenia – wyjaśnia Adam Zawadzki z Attis Broker.
Drugim źródłem potencjalnej odmowy wypłaty odszkodowania jest katalog wymogów dotyczących zabezpieczeń przeciwkradzieżowych. Zwykle stanowi osobny załącznik do polisy, w którym zakłady ubezpieczeń nakładają na firmę obowiązek zgłoszenia zdarzenia na policję, wymagają systemu alarmowego, monitoringu, ochrony fizycznej, a także wskazują parametry drzwi i okien (konstrukcję, certyfikat, klasę odporności itp.). Tymczasem „Crime Report 2026” pokazuje, że na polskich budowach niektóre z tych środków są stosowane coraz rzadziej. W ciągu roku wykorzystanie ochrony fizycznej spadło tam o 11,6 p.p., ogrodzeń o 9,2 p.p., a systemów alarmowych o 9 p.p.
Niespełnienie choćby jednego z wymogów może przesądzić o odmowie wypłaty. Co ważne, mimo rozbudowanych wymagań ubezpieczyciele mogą stosować dodatkowe ograniczenia swojej odpowiedzialności, m.in. wprowadzając limity oraz podwyższoną franszyzę redukcyjną – kwotę, o którą pomniejszają odszkodowanie.
Co można wynegocjować z ubezpieczycielem?
Standardowe wzorce umowne dają się jednak modyfikować. Można wskazać trzy funkcjonujące na polskim rynku rozwiązania, które zapewniają firmom właściwą ochronę na wypadek kradzieży z włamaniem:
- Rozszerzenie definicji kradzieży z włamaniem – objęcie ochroną zdarzeń w kontenerach, barakowozach, kioskach czy wydzielonych miejscach składowania oraz wyszczególnienie mienia, które ze względu na gabaryty lub przeznaczenie przechowywane jest poza pomieszczeniem opisanym w standardowej definicji.
- Klauzula akceptacji istniejących zabezpieczeń – ubezpieczyciel uznaje zabezpieczenia z dnia zawarcia umowy za wystarczające, o ile są sprawne i zainstalowane zgodnie z przepisami. To rozwiązanie ważne dla firm z wieloma nieruchomościami o zróżnicowanym stanie technicznym.
- Rozszerzenie o ryzyko kradzieży zwykłej – obejmuje kradzież mienia bez śladów włamania. Zwykle ma niższy limit i wyższą franszyzę redukcyjną, ale usuwa najczęstszą oś sporu na etapie likwidacji szkody.
– Tych kilka rozwiązań pokazuje, że dopasowanie ochrony do potrzeb przedsiębiorcy wymaga ponadprzeciętnej wiedzy ubezpieczeniowej. Wymogi ubezpieczyciela trzeba przejść pozycja po pozycji, dla każdego rodzaju mienia i faktycznego sposobu jego przechowywania, a wszystkie rozbieżności wyjaśnić przed podpisaniem polisy, nie po szkodzie. Firmom trudno to zrobić na własną rękę, bez pomocy profesjonalnego doradcy – podsumowuje Adam Zawadzki z Attis Broker.
Wsparcie doradcy obejmuje przy tym nie tylko dobór i wynegocjowanie właściwego zakresu ochrony, lecz także pomoc w likwidacji szkody, gdy do włamania już dojdzie.